
漏報中介收入、沒有商業登記(BR),以為只賺差價就不用報稅?2026年7月,一位事主收到稅務局一次過追討4年稅款的通知。明明只賺取中介差價,為何稅局按整筆收入計稅?因為付款公司每年填報IR56M向稅局申報支出,系統自動比對發現事主從未申報該筆入息。更嚴重的是,由於事主沒有商業登記證,稅局將整筆收入當作薪俸稅計算,完全不考慮外判成本,導致稅款暴增數倍。本文以真實案例拆解IR56M申報的威力、稅種分歧的後果、逃稅罰則及補救方法。

圖:香港個人中介收入漏報遭稅局追討4年稅款真實案例 


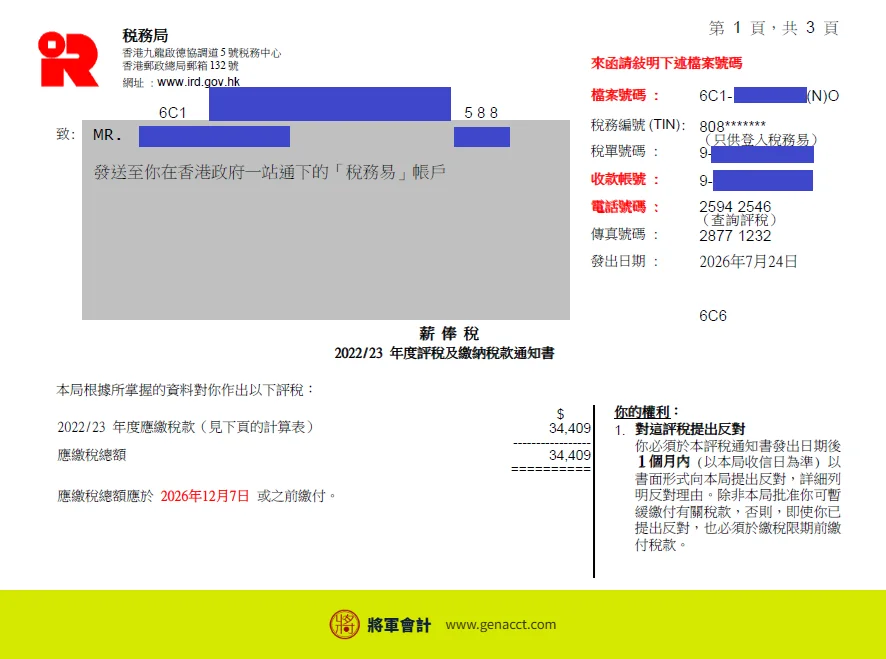
備註:稅款已扣除稅款寬減 – 2020/21年度寬減HKD10,000;2021/22年度寬減HKD10,000;2022/23年度寬減HKD6,000;2023/24年度寬減HKD3,000。
事主如果按薪俸稅繳納,4年累計稅款HKD 249,061;如果能成功爭取改為利得稅並扣除外判成本,稅款只需HKD 20,500。差距高達HKD 228,561!
2019年,事主離開全職工作,開始以個人身份接job,提供中介服務給A公司。運作模式很簡單:收取A公司的服務費後,將工作外判給其他供應商或freelancer,從中賺取差價。事主自以為只是「中間人」,賺的只是差價,金額不多,應該不需要向稅局申報——這個誤解,最終代價極高。
個案數字快照
- 漏報年度:2019/20 至 2022/23(連續4年)
- 累計總收入:HKD 2,719,199
- 累計外判成本:HKD 2,059,199
- 累計實際利潤:HKD 660,000
- 薪俸稅累計(目前):HKD 249,061
- 利得稅累計(應爭取):HKD 20,500
- 差距:HKD 228,561
真實案例:4年漏報,稅局一次追討

事主的時間線
2019年:離職後開始接job
事主在2019年離職後,開始以個人身份接job,提供中介服務給A公司。運作模式很簡單:收取A公司的服務費後,將工作外判給其他供應商或freelancer,從中賺取差價。事主覺得自己「只是中間人」,賺的只是差價,金額不多,應該不需要向稅局申報。2019-2022年(連續4年):A公司每年填報IR56M
A公司作為付款方,為了扣稅,每年都按規定填報IR56M表格(Notification of Amounts Paid to Persons Not at Employment),向稅務局申報支付給事主的全部酬金。而事主在這4年間,從未向稅局申報這筆收入,也沒有申請商業登記證(BR)。2026年7月:收到稅局追討通知
稅局透過系統自動比對,發現A公司每年都申報支付給事主的款項,但事主本人卻從未在BIR60(個人報稅表)中申報這筆收入。稅局隨即向事主發出追討通知,一次過追討2019-2022課稅年度共4年的稅款。 更嚴重的是,由於事主沒有商業登記(BR),稅局沒有事主「經營業務」的紀錄,因此將IR56M上報的整筆金額當作「個人服務酬金/薪金」,按薪俸稅方式計算,完全不考慮事主聲稱的外判成本。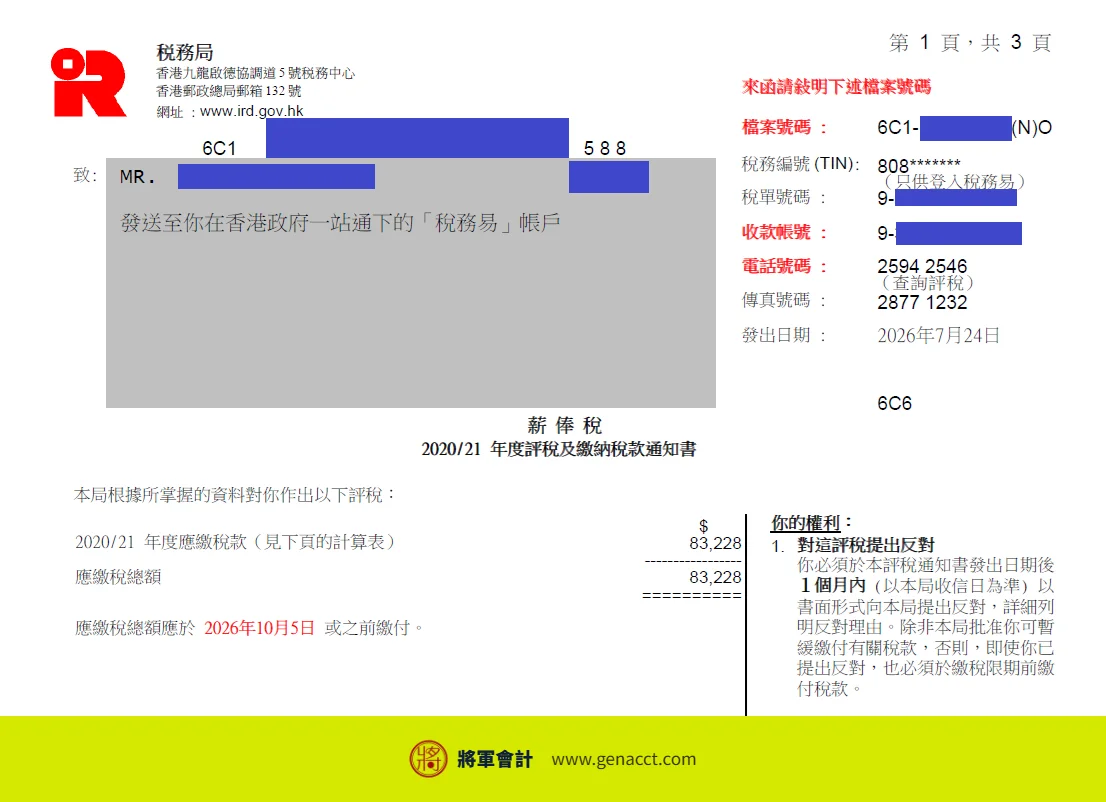
2020/21 評稅通知書
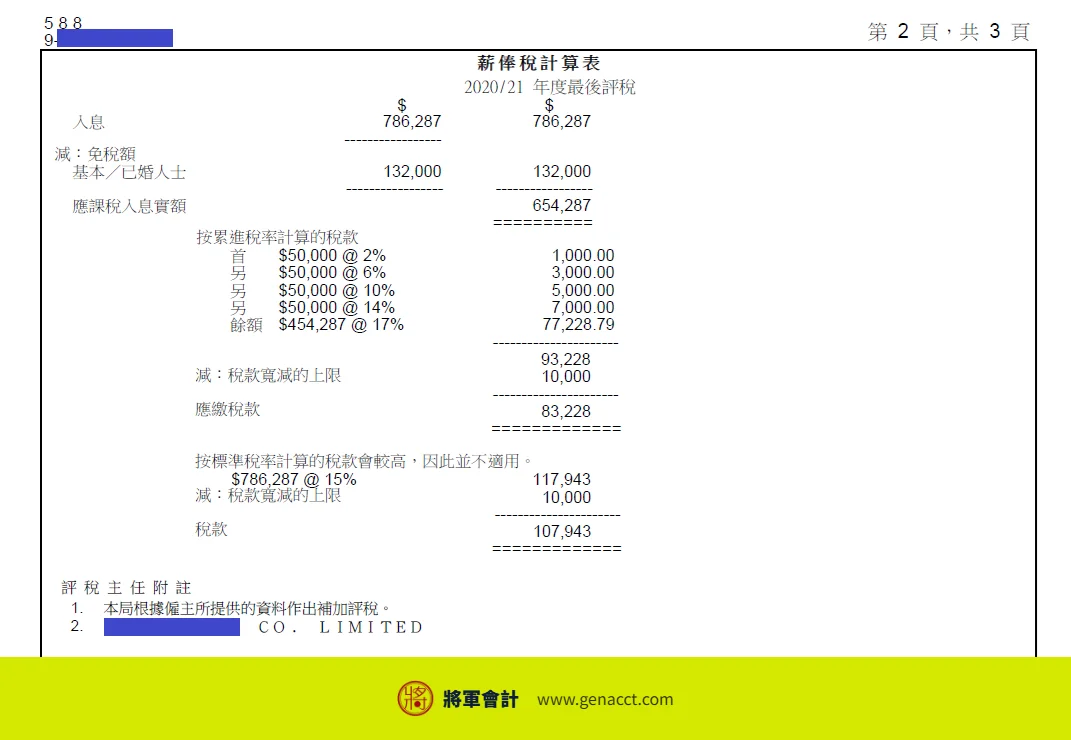
2020/21 繳款通知書
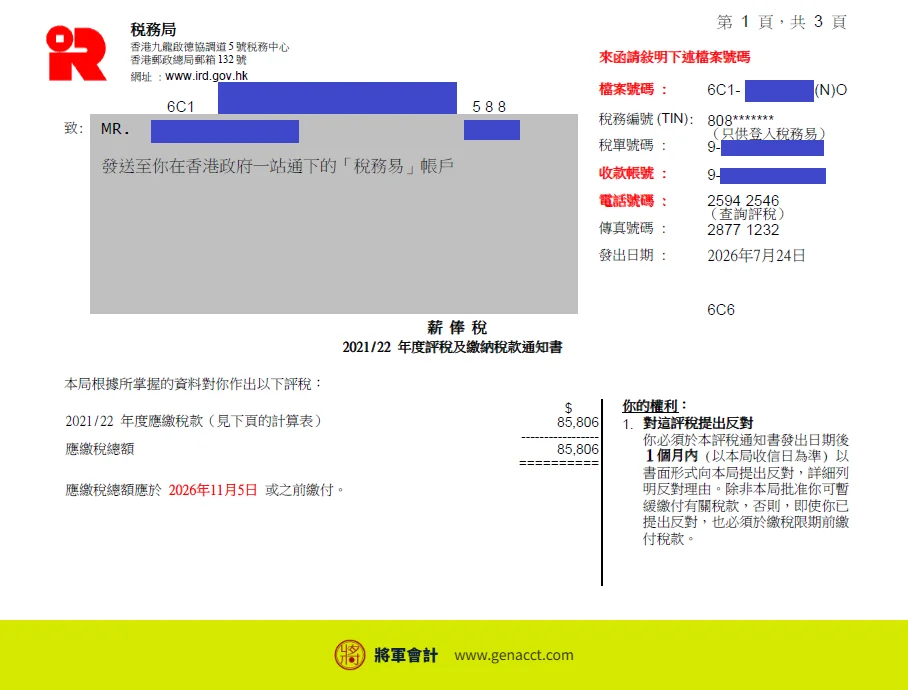
2021/22 評稅通知書
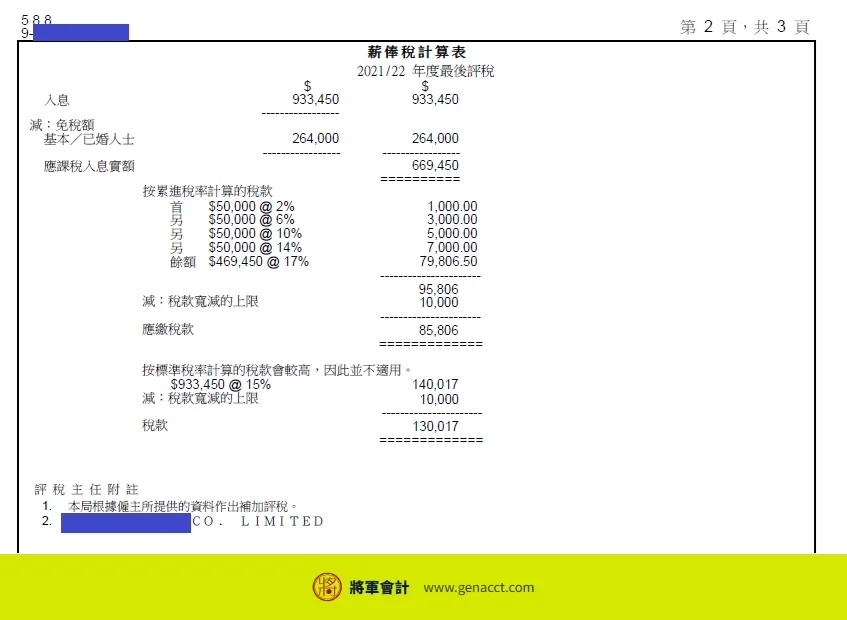
2021/22 繳款通知書
2022/23 評稅通知書
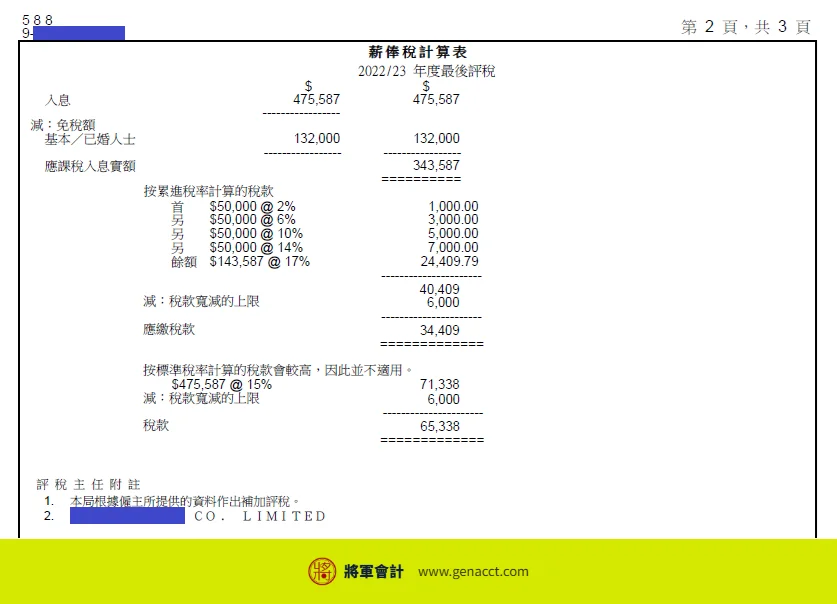
2022/23 繳款通知書
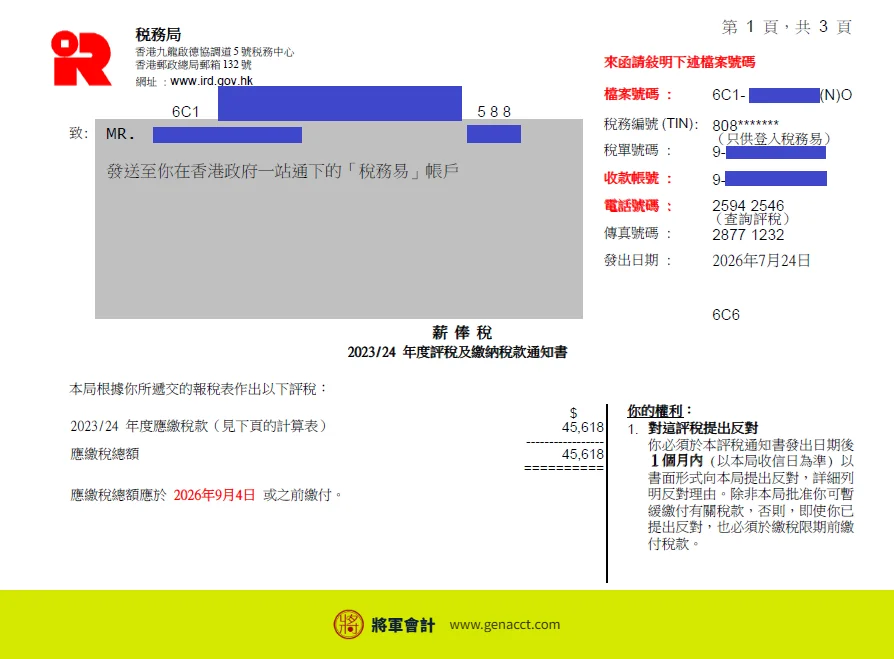
2023/24 評稅通知書
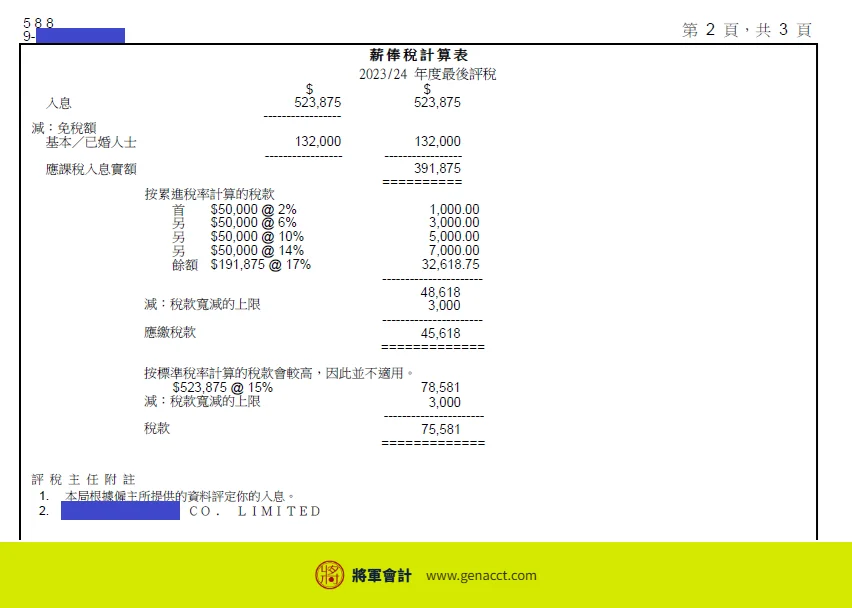
2023/24 繳款通知書
事主面臨的三大問題
- 整筆收入計算個人入息:因沒有BR,相關支出(外判成本)未能獲扣除,整筆收入直接計稅
- 逃稅罰款風險:因連續幾年都沒有申報收入,有機會被視作逃稅,面臨罰款甚至刑責
- 無BR罰款:經營業務但沒有申請BR,有機會被追加罰款(最高HKD 5,000 + 監禁1年)
| 年度 | 收取服務費 | 外判成本 | 實際利潤 | 薪俸稅稅款 | 利得稅稅款 | 差距 |
|---|---|---|---|---|---|---|
| 2020/21 | HKD 786,287 | HKD 586,287 | HKD 200,000 | HKD 83,228 | HKD 5,000 | HKD 78,228 |
| 2021/22 | HKD 933,450 | HKD 653,450 | HKD 280,000 | HKD 85,806 | HKD 11,000 | HKD 74,806 |
| 2022/23 | HKD 475,587 | HKD 395,587 | HKD 80,000 | HKD 34,409 | HKD 0 | HKD 34,409 |
| 2023/24 | HKD 523,875 | HKD 423,875 | HKD 100,000 | HKD 45,618 | HKD 4,500 | HKD 41,118 |
| 總計 | HKD 2,719,199 | HKD 2,059,199 | HKD 660,000 | HKD 249,061 | HKD 20,500 | HKD 228,561 |
為何稅局會知道?IR56M表格的威力
IR56M 是什麼?
很多人以為「自己不報稅,稅局就不會知道」。這是極大的誤解。 IR56M表格的正式名稱是支付酬金給僱員以外人士的通知書。簡單來說,當公司向個人支付服務費、顧問費、中介費、佣金等款項時,公司必須填報IR56M向稅局申報。 觸發IR56M的常見情況:- 公司聘請個人顧問(非僱員)
- 公司向freelancer支付服務費
- 公司向中介人士支付佣金
- 公司向個人支付演講費、稿費等
稅局的自動比對系統
稅局要求納稅人填寫不同報稅表,從各方面收集不同數據,可作自動比對,運作流程如下:A公司填報IR56M
↓
稅局收到整筆金額資料
↓
系統Cross-check事主是否在BIR60申報
↓
發現事主無申報紀錄
↓
系統自動觸發追稅程序
↓
發出追討通知
為何「以為不報就沒人知」是錯的?
關鍵原因:付款方公司一定會申報 公司為了扣稅(將支付給非僱員的款項列為business expenses),必定會向稅局申報。公司申報了,稅局就知道你有這筆收入。稅局系統會自動比對:- IR56B(僱員薪酬申報)
- IR56M(非僱員款項申報)
- BIR60(個人報稅表)
稅種分歧:為何稅局用薪俸稅計算?
稅局的判斷邏輯
稅局收到IR56M申報後,會檢查事主的稅務身份。在本案例中: 稅局發現:- 事主收到IR56M申報的全部金額
- 事主沒有商業登記(BR)
- 稅局系統內無「經營業務」紀錄
薪俸稅 vs 利得稅的關鍵差別
| 項目 | 薪俸稅(事主目前情況)❌ | 利得稅(應爭取)✅ |
|---|---|---|
| 徵稅基礎 | 整筆收入 | 業務利潤(收入 − 成本 − 開支) |
| 外判成本 | ❌ 不可扣除 | ✅ 可扣除 |
| 營運開支 | ❌ 不可扣除(電話、交通等) | ✅ 可扣除(符合規定者) |
| 稅率 | 累進2%-17% 或標準15% | 兩級制:首HKD 200萬 7.5%,超出15% |
| 需要BR | 不需要 | ✅ 必須有 |
| 申報表格 | BIR60 第4部 | BIR60 第5部 |
假設事主2023/24年度收取A公司服務費HKD 523,875,扣除成本HKD 約423,875,實際利潤只有大約HKD 100,000:
按薪俸稅計算(目前情況):- 應課稅入息:HKD 523,875
- 扣除基本免稅額HKD 132,000後:HKD 391,875
- 稅款(稅率2-17% – 稅款寬減HKD3,000):HKD 45,618
- 應評稅利潤:HKD 100,000(HKD 523,875 − HKD 423,875)
- 稅款(兩級制7.5% – 稅款寬減HKD3,000):約HKD 4,500
為何外判成本在薪俸稅下不獲扣除?
Cost of Goods Sold(銷售成本)和Direct Expenses(直接費用)不在薪俸稅扣除範圍內。只有在利得稅框架下,外判支出才能作為Deductible Expenses扣稅。補救方法:四大關鍵環節
收到稅局追討信?別拖,一個月內不回覆代價可能是幾十萬

圖:收到稅局追討信,回覆逾期或措辭不當,代價可能是數十萬稅款差額

❌ 錯誤 1:逾期不回覆,錯過黃金一個月
收到追討通知後,首要任務是在期限內作出回應。逾期不作任何處理,稅局有權直接發出評稅,屆時再作補救,成本只會更高。更危險的是,回覆信函的任何措辭,都會成為日後評稅的依據——理由不充分或陳述有誤,可能被列為「蓄意瞞稅」,罰款倍數隨即上升。❌ 錯誤 2:補辦不及時,錯失關鍵前提
要推翻「個人薪俸」的定性,關鍵前提是證明您在「經營業務」。沒有BR,稅局有合理基礎將款項視為個人服務收入,而非業務收益。補辦過往多年的BR,涉及政府徵費、遲辦罰款,以及向商業登記署解釋業務開始日期。任何一步出錯,都可能削弱整個抗辯立場。❌ 錯誤 3:外判成本無單據,無法扣稅
外判成本能否獲扣除,是本案稅款差距的根本所在。若無法提供符合稅局標準的證明,支出會被全數剔除,最終仍需按整筆總收入繳稅。許多外判商可能已停業、無法聯絡或缺乏正式發票;提交非標準文件(如截圖、手寫收據),極易被稅局直接否決。❌ 錯誤 4:帳目不合規,被直接駁回
要申請改按利得稅計算,必須補交過往年度的財務報表及重新填報BIR60。帳目不符合香港會計準則,會被稅局直接駁回;更可能招致警告性罰款甚至面臨刑事檢控。
🛠️ 將軍會計能為您做什麼
- ✅ 代您撰寫正式回覆函,以「中介服務與外判運作模式」為切入點,向稅局申請將個案重新定性為業務利潤
- ✅ 代為處理補辦BR的全部程序,包括估算最優成本方案、確定合理的業務開始日期,並即時向稅局補充提交
- ✅ 協助您整理銀行月結單、WhatsApp或電郵來往、轉帳紀錄等零散資料,重組為符合稅局審查要求的「完整證據鏈」
- ✅ 為您編製合規的業務帳目,並代表您與稅局進行談判,將個案定位為「無心之失」,爭取將罰款倍數降至最低
⚠️ 收到稅局追討信?別拖,一個月內不回覆代價可能是幾十萬
稅局追討信設有回覆期限,逾期不回覆,稅局會直接視為默認接受評稅,日後翻案難度極高;若自行草率回覆,措辭不當更可能被視為「意圖逃稅」,罰款隨即倍增。本案的關鍵在於:將「個人薪俸收入」的定性扭轉為「業務利潤」。一旦成功,外判成本可獲扣除,稅款便能大幅縮減。
📲 收到稅局追討信? 立即 WhatsApp 將軍會計
預期結果
如果補救措施得當:- ✅ 成功爭取改為利得稅計算
- ✅ 外判成本獲合法扣除
- ✅ 稅款大幅減少(從數十萬降至數萬)
- ✅ 罰款倍數減輕(可能從3倍降至1倍)
- ⚠️ 但仍需繳納逃稅罰款(減輕後)
- ⚠️ 仍需繳納遲辦BR罰款
關鍵教訓:Freelancer / 中介必知的 3 大防坑指南
從這個案例來看,個人接 Job、做中介或 Freelance 的朋友請務必記住以下 3 點:1. 個人接 Job 不等於不用報稅
- 誤區:兼職、收入少、只賺差價或沒開公司就不用報?
- 真相:只要有經營業務並賺取利潤,開展業務 1 個月內就必須辦理 BR。詳見個人入息稅指南。
2. 切勿忽視 IR56M(稅局一定會知道)
付款公司為了扣稅,必然會向稅局提交 IR56M。稅局會自動比對你的個人報稅表(BIR60),隱瞞不報等於 100% 被發現。3. 單據至少保留 7 年
收入與支出憑證必須保留至少 7 年。拿不出支出證明,稅局有權拒絶扣除外判成本,稅款差距可達數十萬!
將軍會計建議: 最簡單的做法是將個人與業務銀行戶口分開,所有收支一律經業務戶口處理並按月配對單據。若覺得記帳繁瑣,交給專業團隊代勞,能幫你省下大筆時間與潛在的稅務風險!
預防勝於補救:正確的起步方式
如果你準備開始接job、做freelance、提供中介服務,請從一開始就做對,避免日後麻煩。開始接job時的Checklist
總結
這個真實案例告訴我們,漏報稅務的代價極高。事主因為「以為只賺差價就不用報稅」,結果收到稅局追討4年稅款,稅款暴增數倍,還要面臨罰款。核心教訓
- 稅局透過IR56M自動比對發現漏報:付款公司一定會申報,切勿抱僥倖心態
- 沒有BR的代價極高:整筆收入按薪俸稅計,成本不獲扣除,稅款可能暴增10倍
- 單據保留至關重要:無證明就無法扣成本,差距可達數十萬元
- 及早補救仍有機會:補辦BR、提供證明、聘請專業協助,可爭取改為利得稅計算
行動呼籲
如果你正在以個人身份接job、做中介、提供freelance服務,請立即檢查:- 是否已申請商業登記(BR)?
- 是否每年準時報稅?
- 是否保留所有收支單據?


