引言:$550 萬帳目灌入 + 失聯未回覆 = 法院命令罰款
這是個真實發生過的個案——某香港中小企業的 2021/22 年度帳目,被廉價會計師事務所一筆灌入 $5,505,620 的「Cost of Services」(服務成本),完全沒有任何明細拆解(Breakdown)。結果:稅務局主動出信追查,前會計師事務所草草覆信後就失聯未回覆,最終稅務局啟動法律程序,法院發出 Court Order,客戶繳交罰款之餘,更被迫花雙倍時間重做帳目。
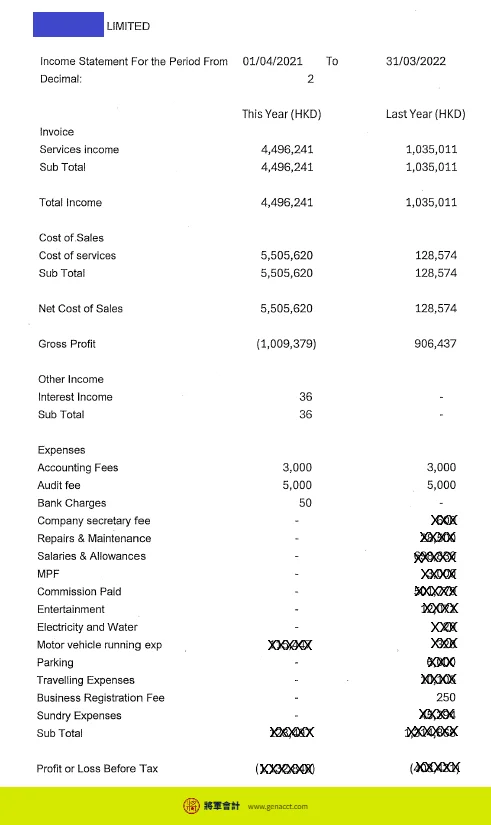
$5,505,620 vs $1,030,000 — 上一年收入、成本只佔收入 12.4%(高毛利),本年度成本佔收入 122.4%(Gross Loss 極端虧損)— 倒掛近 100 個百分點,是稅務局自動化風險預警的典型觸發點。
這篇文章會用時間線敘事完整還原這個案的來龍去脈,然後從會計師的專業角度,拆解廉價會計師事務所的 3 大陷阱,並提供中小企業負責人可即時執行的避雷指南。
個案背景與劇情線:$449 萬生意如何被「會計師事務所失聯」推入深淵
原本的算盤 — 為何選擇廉價會計師事務所
客戶在香港經營中小企業,2021/22 年度營業額約 $4,490,000(449 萬)。當初選擇廉價會計師事務所的理由,相信很多企業主都聽過:
- 「朋友介紹」「價錢便宜」「差不多就可以了」
- 「反正只是報稅,會計師事務所應該都會做」
- 「專業的事我不懂,交給會計師事務所處理」
這種「價錢優先」的決策,本身不是錯——但如果忽略了售後支援、應對稅務局能力、合規水平,就為日後埋下風險。
第一次警號 — IRD 追問信送達
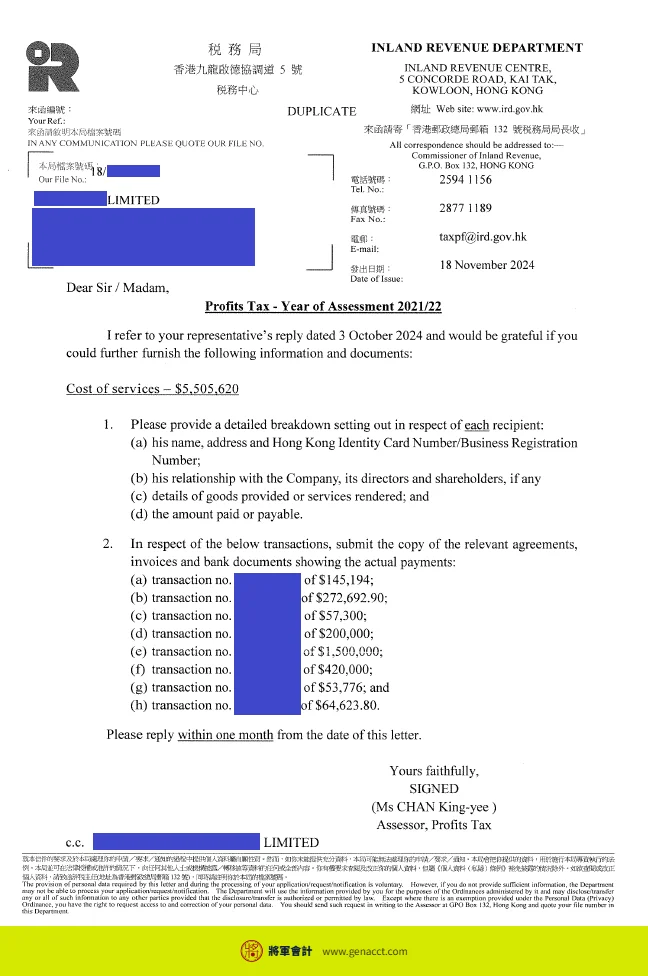
2024 年 10 月之前,稅務局發出追問信(Enquiry Letter),要求客戶補交 $5,505,620 Cost of Services 的詳細單據及銀行流水。稅務局給的回覆期是 30 日(如需延期可申請)
前會計師事務所的「草草回覆」與「失聯未回覆」
會計師事務所最初回覆了一封信(2024-10-03),但無法提供對應的證明文件。稅務局再追問,會計師事務所就選擇了失聯未回覆。
「客戶在無計可施下聯絡我們的團隊接手,沒想到聯絡前會計師事務所已無人回覆。」——這是接手團隊的真實記錄。
最終結局 — 法院命令與罰款
由於前會計師事務所拖延過久、逾期未妥善處理,稅務局程序已移交法律途徑。最終,法院發出了 Court Order(法院命令),客戶需要繳交法院罰款,並花雙倍時間及費用重新整理帳目。
這就是廉價會計師事務所「售後失聯」的最終代價。
踩雷點 1:$550 萬一筆灌入帳目(No Breakdown)
金額大不是問題,「無 Breakdown」才是問題
會計基本原則:每筆開支必須可追溯。具體來說,合約 + 發票 + 銀行流水必須能夠對應——這就是會計界常說的「三單對應」。
前會計師事務所將 $5,505,620 一筆灌入 Cost of Services,完全無 Breakdown——既沒有按供應商拆解、也沒有按服務類別拆解。稅務局要求提供證明文件時,會計師事務所根本無法提供。
違反的法規依據
《稅務條例》(Cap. 112)§51C 明確規定:每間在香港經營業務的法團,須備存足夠的會計紀錄,且該等紀錄須自交易日起計保留至少 7 年。
不遵守此規定的後果?《稅務條例》§80(2) 規定可處最高罰款 HKD 100,000 及監禁 6 個月。
讀者自查 Checklist
- [ ] 你的損益表 Cost of Services 有 Breakdown 嗎?
- [ ] 每筆開支能否對應到發票?
- [ ] 每筆發票能否對應到銀行流水?
- [ ] 三單對應(合約 + 發票 + 銀行流水)
如果你回答不到其中一題,你的帳目已經響起警號。
致命專業邏輯:「比例倒掛」觸發 IRD 風險預警
上一年 vs 本年度 數字對比
讓我們直接看數字。這個案的損益表顯示了一個極不尋常的「比例倒掛」(毛利率異常):
| 項目 | 上一年 (2020/21) | 本年度 (2021/22) | 變化 |
|---|---|---|---|
| 收入(Revenue) | $1,030,000 | $4,490,000 | ↑ 3.3 倍 |
| 服務成本(Cost of Services) | $120,000 | $5,505,620 | ↑ 41.8 倍 |
| 成本佔收入比例 | 12.4% | 122.4% | 倒掛近 100 個百分點 |
| 毛利率 | 87.6%(高毛利) | -22.4%(Gross Loss) | 完全反轉 |
為何金額變大不是問題,「比例倒掛」才是?
生意額由 100 萬升至 450 萬,成本合理升 3-5 倍是合理的——這是正常業務增長。
但本案成本上升 41.8 倍——這在商業邏輯上不可能。
稅務局視角 — 每 $100 收入卻要付 $122 成本
試想像:每做 $100 生意,卻要付出 $122 成本。做一件虧損一件。
任何有基本商業判斷力的人,都知道這盤生意「無法持續」。但這盤帳就偏偏出現在稅務局面前。
自動化風險預警如何運作
IRD 透過「毛利率異常變化」等指標自動標記(flag)高風險個案。這個過程不需要人手逐個審查——系統會自動計算每一份報稅表的毛利率變化,與同業、與上一年、與行業平均比較。一旦出現「高毛利突然變極端 Gross Loss」這類異常,就會自動發出 Enquiry Letter。
而「零 Breakdown」會進一步加重稅務局疑點——既異常又說不清,這正是 IRD 自動風險預警要捕捉的目標。
陷阱觀念破解:「做虧損就不必繳稅」?錯!
為何虧損反而最危險
很多企業主以為「做虧損就不必繳稅」、「做 Gross Loss 反而安全」——事實恰恰相反。
商業上不合理的 Gross Loss,最吸引稅務局視線。
商業不合理 Gross Loss 的稅務局視角
稅務局看的是「為何會虧損?是否真實?」
一家正常運作的中小企業,連續多年都是 80% 以上高毛利,突然一年變成 -22% 極端虧損——這不是商業奇蹟,這是會計異常。
更何況,本案還加上「零 Breakdown」——稅務局連「為何虧損」都無法從帳目得到合理解釋,自然要追問到底。
真正安全的做法
- 合理毛利 + 合理開支 Breakdown
- 三單對應(合約 + 發票 + 銀行流水)
- 持續保留 7 年
做生意,合理的毛利 + 透明的開支,才是真正安全的做法(有限公司報稅教學)。
心理陷阱:Deadline 情緒勒索
當事人親身經歷
這個案最令企業主心寒的,不只是帳目灌入與失聯,更是會計師事務所的操控劇本。
當事人當初也曾對帳目數字有所懷疑。但前會計師事務所故意拖延到臨近 Deadline 前的最後一刻才提供帳目草稿。當事人想進一步釐清數字時,會計師事務所竟以情緒勒索口吻回覆:
「問題這麼多!如果趕不及(Deadline)交給稅務局會被罰款!」
當事人聽到「會被罰款」就感到憂慮。在時間壓力 + 恐懼下,當事人在沒有時間審閱、完全不理解的情況下,簽署了這份埋下幾百萬風險的報表。
解構「拖延 + 恐懼 + 拒絕解答」三步操控
這套操控劇本有三步:
- 拖延 — 故意拖延到最後一刻才交付 Draft,製造時間壓力
- 恐懼 — 放大「被稅務局罰款」的後果
- 拒絕解答 — 完全不讓你理解數字,剝奪你審閱的機會
三步合在一起,就是一個情緒勒索劇本。當事人並非被欺騙,而是被「恐懼 + 時間壓力」推著走。
為何「怕被罰款」會令人盲目簽名?
心理學上,恐懼 + 時間壓力會大幅降低判斷力。加上對帳目細節不熟悉,企業主往往只能選擇「簽名了事」——會計師事務所就是利用這個人性弱點。
如果你也曾遇過「多問兩句,會計師事務所就表示趕不及 Deadline」的場景,請提高警覺(有限公司 vs 無限公司分別 了解更多董事對帳目的責任)。
最慘痛代價:失聯未回覆 → Court Order 罰款
法院命令 Court Order 是什麼?
Court Order 是法院命令,法律效力比一般傳票更嚴重。通常出現在「長期不回覆 / 不合作」之後。違反命令可被進一步檢控(藐視法庭)。
這意味著:Court Order 已經是稅務糾紛的法律終局——之前所有的程序窗口(Enquiry Letter 回覆期、稅務反對期)都已錯過(稅務反對 了解上訴可能性)。
為何「失聯」會把稅務糾紛升級為法律程序
稅務局的程序是:Enquiry Letter(追問信)→ 30 日回覆期 → 延期 / Restatement(補做會計)→ 評稅 / 修訂評稅 → 反對期。
會計師事務所失聯 = 客戶錯過所有程序窗口。稅務局別無選擇,只能啟動法律途徑:律師信 → 法院傳票 → Court Order。
最終承擔責任的,永遠是公司董事
會計報表做得差只是第一步,前會計師事務所的「售後失聯與不負責任」才是把公司推入深淵的主因。
但最終承擔法律責任的,永遠是公司董事本人。
《公司條例》(Cap. 622)§475(1) 規定公司無秘書持續違規可處罰款 HKD 50,000 及持續每日 HKD 1,000。§662 進一步規定持續違規可被檢控,最高罰款 HKD 50,000 及持續每日 HKD 1,000。
即使會計師事務所處理失當,董事簽名即承擔責任。這就是為何理解 公司董事責任及職責 對每位企業主都至關重要。
重做帳目的時間與費用代價
客戶最終要承擔:
- 花雙倍時間重新整理帳目(會計師從頭翻查幾年前的舊單據)
- 額外費用(會計費 + 律師費 + 法院罰款)
- 多年心血化為烏有
這就是廉價會計師事務所的真正代價。
警世金句
「很多企業主以為『平少少做帳』最划算,但出事後前會計師事務所一走了之,最終承受稅務風險、法院傳票(Court Order)、法院罰款及重做帳目額外費用的,永遠是公司董事本人!」
延伸閱讀:銀行戶口被凍結 — 稅務糾紛延伸影響:當稅務局進入法律程序,銀行戶口亦可能受影響。
中小企業負責人4大避雷守則
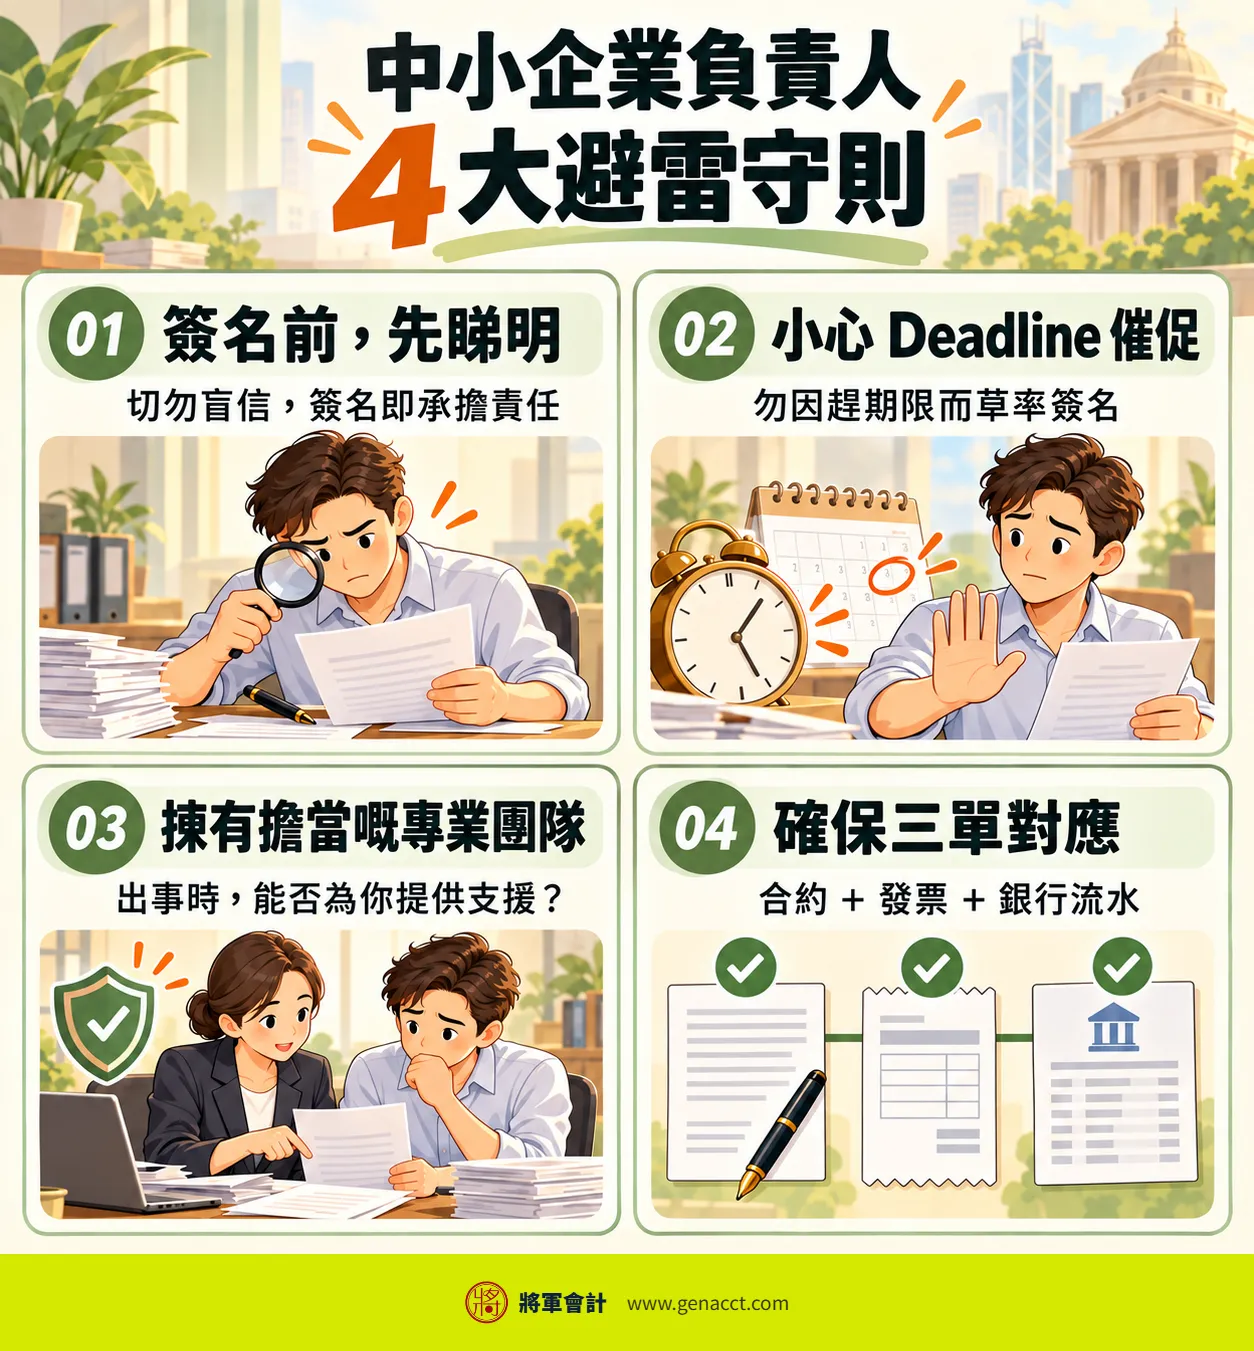
守則 1:拒絕盲目信任 — 簽名即承擔責任
簽名前必須理解報表。如果對數字不明白,要求會計師事務所解釋——這是你的權利。
- 確保有 Breakdown
- 確保三單對應
- 不要在不理解下簽名
會計報表上的每個數字,最終承擔責任的是你本人(註冊香港公司 5 大陷阱 了解更多合規地雷)。
守則 2:警惕 Deadline 情緒勒索
真正專業的會計師事務所會提前給你時間審閱。
「趕不及 Deadline 會被罰款」是恐嚇,而非事實。稅務局對合理延期是有機制的(修改稅務評估 了解申請程序)。
問清楚:
- 還有多少時間?
- 可否分階段提交?
- 每個數字的 Breakdown 在哪?
永遠不要在不理解下簽名。
守則 3:選擇專業團隊 — 看「出事時能否為你擔當」
選擇會計師事務所不只看價錢,要看售後支援:
- [ ] 了解團隊規模
- [ ] 客戶評價
- [ ] 售後支援承諾(書面)
- [ ] 出事時的應對流程
最後一條最重要——會計師事務所能否在稅務局追問時,挺身而出為你擔當稅務防線?
守則 4:確保「合約 + 發票 + 銀行流水」三單對應
報表必須符合商業邏輯。三單對應是最基本的會計原則——任何對不上數的開支,都必須有合理解釋。
總結
完成報稅並不是「把報表交出去」那麼簡單。它牽涉會計紀錄、審計核對與稅務申報,每一環都有實質工作量。坊間的低價套餐為了打價格戰,往往壓縮人手與專業門檻,甚至聘用無牌或不專業的人員隨便湊數。出事時,這些團隊更可能在稅務局出信查詢後集體失聯、搬遷逃避。帳目可以外包,但法律責任不能外包——董事簽名之後,後果仍由公司董事一人承擔。
選擇會計師事務所,不要只看價錢。真正要問的是:稅務局來信時,對方有沒有能力、也有沒有意願,為你整理 Breakdown、備妥證明文件,並在限期內專業回覆。本文只提供一般教育資訊,並非專業意見;具體個案請向持牌 TCSP 或合資格會計師查詢。


